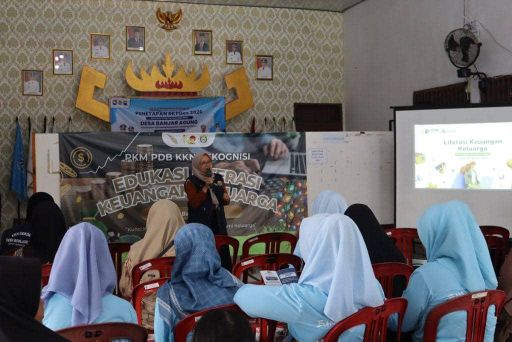
Foto ilustrasi: Kegiatan edukasi literasi keuangan kepada masyarakat menjadi salah satu upaya meningkatkan pemahaman dalam mengelola keuangan, memperluas akses layanan keuangan formal, serta mendorong kesejahteraan masyarakat di Provinsi Lampung.
Oleh: [R.Indra Jaya]
BANDAR LAMPUNG – Kemudahan mengakses layanan keuangan belum tentu menjamin masyarakat mampu mengelola keuangannya dengan baik. Di tengah perkembangan teknologi digital dan semakin beragamnya layanan jasa keuangan, kemampuan memahami produk keuangan, mengatur pendapatan, menabung, berinvestasi, hingga mengenali risiko keuangan menjadi kebutuhan penting dalam kehidupan masyarakat.
Bagi Provinsi Lampung, peningkatan literasi dan inklusi keuangan bukan hanya persoalan memperluas akses perbankan atau layanan keuangan lainnya. Lebih dari itu, upaya tersebut menjadi bagian penting dalam membangun kemandirian ekonomi masyarakat, memperkuat usaha mikro, kecil, dan menengah (UMKM), serta mendorong pemerataan kesejahteraan hingga wilayah perdesaan.
Lampung memiliki potensi ekonomi yang cukup besar melalui sektor pertanian, perkebunan, perdagangan, perikanan, pariwisata, dan industri kreatif. Namun, potensi tersebut membutuhkan dukungan ekosistem keuangan yang memadai agar masyarakat dapat mengembangkan usaha, mengelola pendapatan, dan memperoleh pembiayaan secara aman serta bertanggung jawab.
Di sinilah peningkatan literasi dan inklusi keuangan menjadi penting. Masyarakat tidak cukup hanya memiliki rekening atau dapat mengakses layanan keuangan digital, tetapi juga harus memahami manfaat, risiko, biaya, serta kewajiban yang melekat pada setiap layanan yang digunakan.
Kesenjangan Literasi dan Akses Keuangan Masih Menjadi Tantangan
Pentingnya penguatan literasi dan inklusi keuangan terlihat dari hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang diumumkan Otoritas Jasa Keuangan (OJK), Lembaga Penjamin Simpanan (LPS), dan Badan Pusat Statistik (BPS) pada 11 Agustus 2026.
Dalam survei tersebut, indeks literasi keuangan masyarakat Indonesia mencapai 69,57 persen, sedangkan indeks inklusi keuangan mencapai 93,61 persen. Angka ini meningkat dibandingkan SNLIK 2025 yang mencatat indeks literasi sebesar 66,64 persen dan inklusi sebesar 92,74 persen.
Hasil tersebut menunjukkan bahwa akses masyarakat terhadap layanan keuangan formal telah berkembang cukup luas. Namun, peningkatan akses tetap harus diimbangi dengan kemampuan masyarakat dalam memahami dan memanfaatkan layanan keuangan secara tepat.
Bahkan, SNLIK 2026 memperlihatkan adanya perbedaan antara masyarakat perkotaan dan perdesaan. Indeks literasi keuangan masyarakat perkotaan mencapai 72,54 persen, sedangkan masyarakat perdesaan sebesar 64,42 persen. Untuk indeks inklusi keuangan, wilayah perkotaan mencapai 95,47 persen dan perdesaan sebesar 90,39 persen.
Kesenjangan tersebut menjadi perhatian penting, khususnya bagi daerah yang memiliki wilayah perdesaan dan sektor ekonomi berbasis sumber daya alam seperti Lampung.
Data SNLIK 2026 juga menunjukkan bahwa kelompok petani, peternak, pekebun, dan nelayan memiliki indeks literasi keuangan sebesar 59,75 persen. Sementara itu, kelompok pelajar dan mahasiswa mencapai 62,72 persen.
Angka tersebut memperlihatkan bahwa penguatan edukasi perlu diarahkan kepada kelompok masyarakat yang masih membutuhkan pemahaman lebih baik mengenai pengelolaan keuangan.
Dengan demikian, keberhasilan peningkatan inklusi keuangan tidak cukup diukur dari bertambahnya jumlah pengguna layanan keuangan. Hal yang lebih penting adalah apakah masyarakat benar-benar memahami layanan yang digunakan dan mampu mengambil keputusan keuangan yang menguntungkan bagi kehidupan mereka.
OJK dan TPAKD Perkuat Program Literasi Keuangan di Lampung
Dalam mendorong peningkatan pemahaman masyarakat, OJK memiliki peran strategis melalui program edukasi keuangan, peningkatan akses layanan jasa keuangan, serta penguatan perlindungan konsumen.
Di Provinsi Lampung, upaya tersebut diperkuat melalui Tim Percepatan Akses Keuangan Daerah (TPAKD), sebuah wadah koordinasi antara pemerintah daerah, OJK, industri jasa keuangan, dan berbagai pemangku kepentingan untuk memperluas akses keuangan masyarakat.
Berdasarkan keterangan Kepala OJK Provinsi Lampung Otto Fitriandy yang disampaikan dalam kegiatan TPAKD pada Juni 2026, sepanjang 2025 hingga Maret 2026 telah dilaksanakan 42 kegiatan literasi dan inklusi keuangan yang menjangkau hampir 12.500 peserta di 14 kabupaten/kota di Provinsi Lampung.
Selain itu, terdapat 25 kegiatan business matching. Hampir 60 persen kegiatan tersebut difokuskan untuk mendukung pelaku UMKM, perempuan, pelajar, serta masyarakat umum.
Capaian tersebut menjadi salah satu gambaran bahwa program peningkatan literasi dan inklusi keuangan di Lampung mulai diarahkan kepada kelompok masyarakat yang memiliki kebutuhan berbeda.
Edukasi tidak hanya menyasar masyarakat yang telah mengenal layanan perbankan, tetapi juga kelompok yang membutuhkan pendampingan untuk memahami cara mengakses layanan keuangan formal.
Program edukasi tersebut perlu terus diperluas melalui sosialisasi langsung, pelatihan, pendampingan UMKM, edukasi di lingkungan pendidikan, serta pemanfaatan media digital.
Materi edukasi juga harus disampaikan menggunakan bahasa sederhana dan contoh yang dekat dengan kehidupan sehari-hari. Misalnya, bagaimana mengatur penghasilan bulanan, menyisihkan dana darurat, memahami kewajiban pinjaman, hingga mengenali investasi yang legal dan memiliki risiko sesuai kemampuan masyarakat.
Memperluas Akses Keuangan hingga Pelosok Desa
Salah satu tantangan utama peningkatan inklusi keuangan di Lampung adalah pemerataan akses layanan keuangan hingga wilayah perdesaan.
Sebagian masyarakat yang tinggal jauh dari pusat perkotaan masih menghadapi keterbatasan informasi, akses layanan, maupun pemahaman mengenai penggunaan fasilitas keuangan formal.
Padahal, masyarakat perdesaan memiliki aktivitas ekonomi yang membutuhkan dukungan pembiayaan, khususnya petani, pekebun, peternak, nelayan, pedagang kecil, dan pelaku UMKM.
Ketersediaan akses keuangan yang sesuai dapat membantu mereka memperoleh modal usaha, mengembangkan produksi, meningkatkan kapasitas usaha, serta memperluas pemasaran.
Perluasan akses tersebut dapat dilakukan melalui penguatan jaringan layanan perbankan, layanan keuangan digital, agen layanan keuangan, serta berbagai program pembiayaan yang sesuai dengan karakteristik ekonomi masyarakat.
Namun, perluasan layanan digital juga harus diikuti dengan peningkatan pemahaman mengenai keamanan transaksi.
Masyarakat perlu diberikan edukasi agar tidak mudah membagikan data pribadi, nomor identitas, kata sandi, maupun kode OTP kepada pihak lain. Selain itu, masyarakat harus memahami cara mengenali penipuan berkedok investasi, pinjaman online ilegal, dan berbagai penawaran keuntungan tidak masuk akal.
Dengan begitu, perkembangan teknologi keuangan tidak justru menjadi ancaman bagi masyarakat yang belum memiliki pemahaman memadai.
Industri Jasa Keuangan Harus Menghadirkan Layanan yang Sesuai Kebutuhan
Peningkatan inklusi keuangan juga tidak dapat dilepaskan dari peran industri jasa keuangan.
Perbankan, lembaga pembiayaan, perusahaan asuransi, pergadaian, lembaga keuangan mikro, serta pelaku industri jasa keuangan lainnya memiliki tanggung jawab dalam menyediakan layanan yang mudah diakses, transparan, dan sesuai kebutuhan masyarakat.
Kebutuhan keuangan masyarakat Lampung tentu berbeda-beda. Petani membutuhkan dukungan pembiayaan untuk kegiatan produksi, sementara pedagang dan pelaku UMKM membutuhkan modal kerja untuk menjaga keberlangsungan usaha.
Di sisi lain, keluarga membutuhkan layanan keuangan untuk menyiapkan biaya pendidikan, dana kesehatan, tabungan, serta perlindungan terhadap risiko yang mungkin terjadi.
Karena itu, industri jasa keuangan harus memperhatikan kemampuan ekonomi dan kebutuhan calon konsumen sebelum menawarkan layanan.
Informasi mengenai biaya administrasi, bunga atau imbal hasil, jangka waktu, kewajiban pembayaran, manfaat, serta risiko harus disampaikan secara terbuka.
Prinsip transparansi dan perlindungan konsumen menjadi hal penting agar masyarakat tidak terjebak dalam keputusan keuangan yang justru membebani kondisi ekonomi keluarga.
Masyarakat juga perlu memahami bahwa tidak semua produk atau layanan keuangan cocok untuk setiap orang. Keputusan menggunakan layanan keuangan harus didasarkan pada kebutuhan, kemampuan, serta pemahaman terhadap risiko yang mungkin dihadapi.
Membangun Budaya Cerdas Keuangan dari Keluarga hingga Generasi Muda
Literasi keuangan tidak seharusnya hanya menjadi tanggung jawab pemerintah dan industri jasa keuangan. Keluarga, pelajar, mahasiswa, komunitas, serta pelaku UMKM juga memiliki peran besar dalam membangun budaya cerdas keuangan.
Keluarga merupakan lingkungan pertama dalam membentuk kebiasaan mengelola uang. Kebiasaan sederhana seperti membuat anggaran belanja, membedakan kebutuhan dan keinginan, menyisihkan sebagian pendapatan, serta menyiapkan dana darurat dapat menjadi dasar pengelolaan keuangan yang sehat.
Di lingkungan pendidikan, pelajar dan mahasiswa perlu mendapatkan pemahaman mengenai pentingnya menabung, mengatur uang saku, mengenali penipuan digital, serta memahami investasi dan pembiayaan.
Generasi muda juga perlu dibekali kemampuan menyaring informasi keuangan di media sosial. Maraknya tawaran investasi dengan keuntungan tinggi dalam waktu singkat harus disikapi secara kritis.
Sementara bagi pelaku UMKM, pemahaman keuangan dapat dimulai dari pencatatan pemasukan dan pengeluaran, pemisahan keuangan pribadi dengan keuangan usaha, perhitungan keuntungan, serta perencanaan modal.
Kemampuan tersebut menjadi penting agar pelaku usaha dapat mengetahui kondisi keuangan usahanya secara lebih terukur dan tidak mencampuradukkan kebutuhan rumah tangga dengan modal usaha.
Budaya cerdas keuangan juga perlu dibangun melalui komunitas masyarakat, organisasi kepemudaan, kelompok perempuan, kelompok tani, hingga lembaga pendidikan dan keagamaan.
Semakin banyak masyarakat yang memiliki pemahaman keuangan, semakin besar pula peluang terbentuknya lingkungan ekonomi yang sehat dan produktif.
Sinergi Pemerintah Daerah dan Pemangku Kepentingan Menjadi Kunci
Peningkatan literasi dan inklusi keuangan membutuhkan kerja sama yang berkelanjutan antara OJK, pemerintah daerah, industri jasa keuangan, lembaga pendidikan, komunitas, dan masyarakat.
Di Lampung, kolaborasi tersebut dapat dilihat melalui pelaksanaan program TPAKD yang diselaraskan dengan program pembangunan daerah.
Dalam rapat pleno TPAKD Provinsi Lampung pada 11 Juni 2026, Wakil Gubernur Lampung Jihan Nurlela mendorong agar program percepatan akses keuangan benar-benar memberikan hasil nyata bagi masyarakat, bukan hanya sebatas kegiatan seremonial.
Program TPAKD juga diselaraskan dengan program unggulan pemerintah daerah, yaitu Desaku Maju yang dipadukan dengan Desa Perkasa untuk membangun ekosistem ekonomi desa melalui sektor pertanian, perkebunan, desa wisata, hingga industri kreatif.
Pada 2026, TPAKD Provinsi Lampung menetapkan tiga program prioritas, yakni Agrifuture Lampung untuk mendorong minat generasi muda di sektor pertanian, hilirisasi kakao di Kabupaten Pesawaran untuk meningkatkan nilai tambah komoditas unggulan daerah, serta Siger Preneur Lampung untuk pemberdayaan wirausaha muda.
Program-program tersebut menunjukkan bahwa peningkatan akses keuangan dapat menjadi bagian dari upaya mengembangkan potensi ekonomi daerah.
Namun, pelaksanaannya tetap membutuhkan pengawasan, evaluasi, dan pendampingan agar manfaatnya benar-benar dirasakan masyarakat.
Keberhasilan program tidak seharusnya hanya dilihat dari jumlah kegiatan sosialisasi atau peserta yang hadir. Lebih dari itu, perlu dilihat apakah masyarakat semakin memahami pengelolaan keuangan, apakah pelaku UMKM semakin mampu mengakses pembiayaan yang tepat, dan apakah masyarakat desa memperoleh kesempatan yang lebih luas untuk menggunakan layanan keuangan formal.
Mewujudkan Lampung yang Lebih Sejahtera Melalui Masyarakat Cerdas Keuangan
Peningkatan literasi dan inklusi keuangan merupakan investasi jangka panjang dalam membangun kesejahteraan masyarakat.
Akses keuangan yang merata dapat membuka peluang ekonomi, sedangkan pemahaman keuangan yang baik membantu masyarakat menghindari risiko dan mengambil keputusan secara lebih bijaksana.
Bagi Provinsi Lampung, upaya tersebut harus terus diarahkan agar tidak hanya dirasakan masyarakat perkotaan, tetapi juga menjangkau wilayah perdesaan, kelompok berpenghasilan rendah, pelaku UMKM, petani, nelayan, perempuan, serta generasi muda.
OJK bersama pemerintah daerah dan industri jasa keuangan memiliki peran penting dalam menciptakan ekosistem keuangan yang inklusif, aman, dan bertanggung jawab.
Di sisi lain, masyarakat juga harus memiliki kemauan untuk terus meningkatkan pengetahuan dan keterampilan dalam mengelola keuangan.
Pada akhirnya, ukuran keberhasilan literasi dan inklusi keuangan bukan semata-mata seberapa banyak masyarakat menggunakan layanan jasa keuangan, melainkan seberapa besar layanan tersebut membantu masyarakat meningkatkan kualitas hidup, mengembangkan usaha, menjaga kestabilan ekonomi keluarga, dan mempersiapkan masa depan.
Dengan edukasi yang berkelanjutan, pemerataan akses, perlindungan konsumen, serta sinergi seluruh pemangku kepentingan, Lampung memiliki peluang untuk membangun masyarakat yang semakin mandiri, produktif, dan sejahtera secara finansial.